KOLIKO KREDITA MOŽETE DA IMATE ISTOVREMENO? Banka neće automatski odobriti svako novo zaduženje - ovo je važan uslov!
 Dodaj Novosti kao svoj Google izvor
GRAĐANI Srbije mogu istovremeno da otplaćuju više kredita, bez obzira na to da li je reč o stambenim ili gotovinskim pozajmicama. Iako mnogi veruju da postoji ograničenje broja kredita koje jedna osoba može da ima, zakon ne propisuje takav maksimum. Međutim, to ne znači da će banka automatski odobriti svako novo zaduženje.

Foto: BPhoto, YAY Media AS / Alamy / Profimedia
Ključni uslov za dobijanje dodatnog kredita jeste kreditna sposobnost, odnosno mogućnost građanina da iz svojih redovnih prihoda uredno izmiruje sve postojeće i buduće mesečne obaveze.
Prema istraživanju portala Kamatica, čak ni otplata jednog stambenog kredita ne predstavlja prepreku za podizanje drugog stambenog ili dodatnog keš kredita, pod uslovom da klijent ispunjava kriterijume banke.
Koliki deo plate može da ode na kredit?
Prilikom razmatranja zahteva za kredit, banke posebnu pažnju obraćaju na odnos mesečnih primanja i ukupnih obaveza po osnovu zaduženja.
Iako se često pominje granica od 60 odsto zarade, ona nije jedinstveno pravilo koje važi za sve banke. Svaka finansijska institucija samostalno određuje prihvatljiv nivo zaduženosti, uzimajući u obzir visinu prihoda, vrstu kredita i procenu rizika.
Primera radi, ukoliko banka dozvoljava da ukupne mesečne rate iznose najviše 50 odsto neto zarade, osoba koja prima 100.000 dinara može da izdvoji do 50.000 dinara za otplatu svih kredita.
Preostalih 50.000 dinara u tom slučaju ostaje za svakodnevne životne troškove i druge potrebe.
Šta sve banke proveravaju pre odobravanja kredita?
Visina plate nije jedini faktor koji utiče na odluku banke. Prilikom procene kreditne sposobnosti proveravaju se i postojeće finansijske obaveze, kao i dosadašnja urednost njihovog izmirivanja.
Posebno se uzimaju u obzir podaci iz Kreditnog biroa, uključujući stambene i gotovinske kredite, obaveze po kreditnim karticama, dozvoljenom prekoračenju računa i lizingu.
Važnu ulogu imaju i dužina zaposlenja, redovnost prihoda i ukupna finansijska stabilnost klijenta.
Zbog toga dve osobe sa identičnim mesečnim primanjima ne moraju imati iste mogućnosti za novo zaduživanje. Onaj ko nema postojeće dugove može biti u povoljnijem položaju od građanina koji već otplaćuje nekoliko kredita.
Koliki dodatni kredit možete da dobijete?
Građani koji već otplaćuju stambeni kredit mogu da konkurišu i za gotovinsku pozajmicu, ali njen iznos zavisi od raspoloživog dela mesečnih primanja.
Ukoliko banka primenjuje ograničenje od 50 odsto zarade, osoba sa mesečnom platom od 80.000 dinara, koja već otplaćuje kredit sa ratom od 25.000 dinara, mogla bi da izdvoji još 15.000 dinara za novu mesečnu ratu.
Građanin koji zarađuje 100.000 dinara, a za postojeći kredit mesečno izdvaja 30.000 dinara, mogao bi da se dodatno zaduži tako da nova rata iznosi najviše 20.000 dinara.
U slučaju mesečnih primanja od 120.000 dinara i postojeće rate od 35.000 dinara, za otplatu dodatnog kredita moglo bi da ostane još 25.000 dinara.
S druge strane, osoba sa zaradom od 150.000 dinara, koja već otplaćuje kredit od 40.000 dinara mesečno, mogla bi da izdvoji dodatnih 35.000 dinara za novu ratu.
Ovi iznosi predstavljaju isključivo ilustrativne primere i ne znače da će banka automatski odobriti novo zaduženje.
Takođe, iznos raspoloživ za novu mesečnu ratu ne treba poistovećivati sa ukupnom sumom koju građanin može da pozajmi. Konačna visina kredita zavisi od kamatne stope, ugovorenog perioda otplate i drugih uslova banke.
Da li je moguće otplaćivati dva stambena i jedan keš kredit?
Istovremena otplata dva stambena i jednog gotovinskog kredita jeste moguća, ali samo ukoliko klijent ima dovoljno visoka i stabilna primanja i ispunjava sve uslove banke.
Prilikom odlučivanja o drugom stambenom kreditu banka će u obračun uključiti postojeću ratu prvog stambenog kredita, kao i sve druge finansijske obaveze.
Kod stambenih pozajmica dodatno se proveravaju vrednost nekretnine, potrebno učešće i odgovarajuća sredstva obezbeđenja.
To znači da građanin sa većim primanjima može uspešno da otplaćuje nekoliko kredita istovremeno, dok osoba sa manjom zaradom i postojećim dugovanjima može dobiti negativan odgovor čak i kada traži relativno mali iznos.
Na kraju, za banku nije presudan broj kredita koje građanin već ima, već njegova sposobnost da sve mesečne obaveze izmiruje redovno, bez ugrožavanja sopstvene finansijske stabilnosti.
(Kamatica)
Preporučujemo



Pratite nas i putem iOS i android aplikacije
Klikni na zvezdicu u gornjem desnom uglu i zaprati Novosti na Google News platformi


Pročitajte više
Rijera istakao ključ trijumfa: "Pobedili smo zahvaljujući karakteru, čestitam momcima..."
Trener Crvene zvezde govorio je za medije na pres konferenciji posle pobede Crvene zvezde nad Inter Eskaldesom posle preokreta rezultatom 2:1 (0:0).
05. 11. 2026. u 21:52
Ivana Žigon pobedila rak: "Za bebu nije bilo šansi"
"TEŠKE okolnosti su me naučile da ne zavisi sve od nas i da nismo toliko bitni."
05. 11. 2026. u 17:18
Pokojnog Cuneta zabranili na 2 godine zbog čuvenog hita "Kafu mi draga ispeci", razlog - BLUD
NA DANAŠNjI dan rođen je čuveni pevač Predrag Cune Gojković, a mnogi ne znaju urnebesnu priču iza jednog od njegovih najvećih hitova.
06. 11. 2026. u 09:48
ZELENSKI: "Bio sam klovn, ali Putin ne želi kraj rata" Nada se većoj podršci demokrata i pozvao na zimski prekid vatre zbog izbora
UKRAJINSKI predsednik Volodimir Zelenski upozorio je da sve veći politički uticaj milijardera Ilona Maska predstavlja opasnost za manje države. Istovremeno je izrazio nadu da će pobeda demokrata na američkim kongresnim izborima doneti veću vojnu pomoć Ukrajini i prisiliti ruskog predsednika Vladimira Putina na pregovore.
06. 11. 2026. u 10:21
(VIDEO) HOROR NA DNU MORA: Potukli se ronioci, a onda je krenuo da mu SKIDA MASKU za disanje
KADA je muškarac pokušao da otpliva, njegova peraja su udarila Dua, koji je pokušao da ih odgurne. Taj događaj je, prema rečima gospodina Dua, doveo do žestokog sukoba pod vodom.
05. 11. 2026. u 20:09
SKANDAL: Gasi se popularni rijaliti posle optužbi za silovanje
POSLEDICE skandala bile su velike. "Channel 4" pokrenuo je nezavisnu proveru, sve epizode emisije uklonjene su sa njihove striming platforme, a jedan od velikih sponzora povukao je podršku projektu.
05. 11. 2026. u 18:45

VUČIĆ O VOJNOJ DOKTRINI: Moramo biti jači od 7 armija da bi bili sigurni, naša vojska danas je veoma snažna
ALEKSANDAR Vučić, nosilac liste "Aleksandar Vučić - Ujedinjena Srbija", rekao je večeras u emisiji "Hit Tvit" na TV Pink,
11. 10. 2026. u 22:13
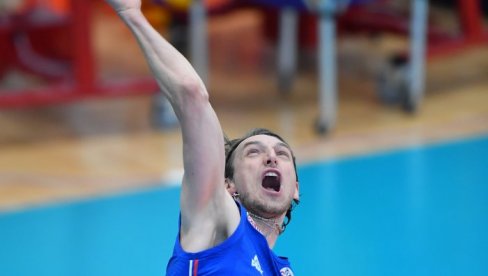
"Nije nas briga za fer-plej, odj**i!" Kapiten Srbije otkrio skandaloznu scenu sa Evropskog prvenstva
Muška odbojkaška reprezentacija Srbije pobedila je Holandiju u trećem kolu grupne faze Evropskog prvenstva posle preokreta epskih razmera 3:2 (20:25, 23:25, 30:28, 25:15, 17:15). Izjava nakon meča kapitena Srbije Nikole Jovovića nikoga nije ostavila ravnodušnim.
14. 09. 2026. u 22:51
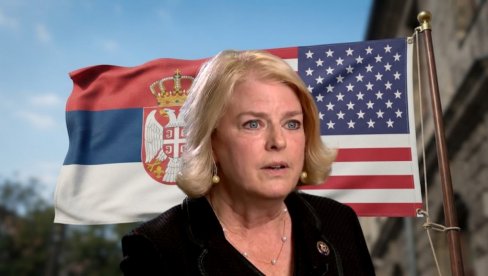
Ko je Srpkinja koja je ušla u Kongres SAD osvojivši 65% glasova? Svirala frulu, igrala folklor, deda joj zidao crkve po Americi
TOKOM kampanje Luburić Bin je isticala potrebu za očuvanjem ustavnog poretka, ravnoteže između grana vlasti i ovlašćenja Kongresa, dok je među važnim temama navodila i troškove stanovanja, zdravstva, obrazovanja i energije.
04. 11. 2026. u 16:32 >> 18:50
Najnovije iz rubrike

POREZ NA IMOVINU: Pomeren rok za plaćanje, građani dobili dodatna dva dana
GRAĐANIMA Srbije približava se rok za izmirenje poslednje ovogodišnje rate poreza na imovinu. Četvrta rata za 2026. godinu dospeva na naplatu 14. novembra, ali će obveznici ove godine imati dva dodatna dana da izmire svoje obaveze bez obračunavanja zatezne kamate.
06. 11. 2026. u 10:39

KUPOVINA STANA RADI IZDAVANJA: Kolika je zarada kada se od mesečne kirije odbiju porezi, održavanje i drugi troškovi?
KUPOVINA stana radi izdavanja mnogima deluje kao siguran način da obezbede dodatni prihod. Međutim, kada se od mesečne kirije odbiju porezi, održavanje i drugi troškovi, zarada može biti znatno manja od očekivane.
06. 11. 2026. u 10:22

HITNO SE OGLASILA NBS! Kurs dinara je stabilan, finansijski sistem nije ugrožen
NARODNA banka Srbije saopštila je da je kurs dinara stabilan i da finansijski sistem nije ugrožen.
06. 11. 2026. u 10:12

OVO SU CENE NAFTE DANAS: Tržište reagovalo nakon pobede demokrata na američkim izborima
EVROPSKE akcije su danas u padu pod uticajem velike globalne rasprodaje akcija tehnoloških kompanija nakon pobede demokrata na američkim izborima za Kongres koji bi mogao da dovede do usporavanja izgradnje centara podataka i smanjenja ulaganja u AI, dok je cena nafte Brent blago pala na skoro 98 dolara po barelu.
06. 11. 2026. u 10:10
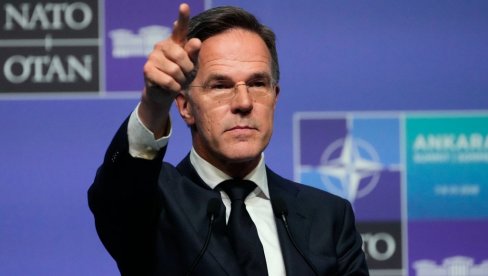
EVROPA SE USPANIČILA ZBOG RUSKOG DIZELA: Rute je podsetio na jednu stvar
GENERALNI sekretar NATO-a Mark Rute priznao je da je dogovor između Sjedinjenih Američkih Država i Rusije o isporukama dizel-goriva izazvao paniku među evropskim saveznicima SAD, ali je podsetio da i sama Evropa nastavlja da kupuje ruski prirodni tečni gas u znatno većim količinama, pišu mediji, pozivajući se Ruteove izjave za holandske medije.
06. 11. 2026. u 09:41


Komentari (0)